Histoire et société > Textes fondamentaux
Wall street prospère, la rue non et l'Asie est dans la ligne de mire...
Tout est dit dans l'introduction : le fait que le ccapitalisme financiarisé est devenu virtuel et que non seulement l'économie réelle stagne et entre en récessionmais que le système a réussie à faire croire aux victimes qu'il dépend que de facteurs internes et que les "masses sont doublement aliénées aux Etats-Unis et en France qui suit comme toute l'UE... "NEW YORK – Wall Street n'a jamais été aussi prospère. Les travailleurs américains, eux, racontent une tout autre histoire.Les bénéfices des entreprises, la valeur de leurs actifs et leur productivité ont fortement progressé ces dernières décennies, pourtant la plupart des travailleurs ont le sentiment de ne percevoir qu'une infime partie de ces gains. Ce fossé est souvent perçu comme un problème de politique intérieure. De plus en plus, il s'agit d'un problème international."
Publié par Danielle Bleitrach
le
Source : asiatimes.com
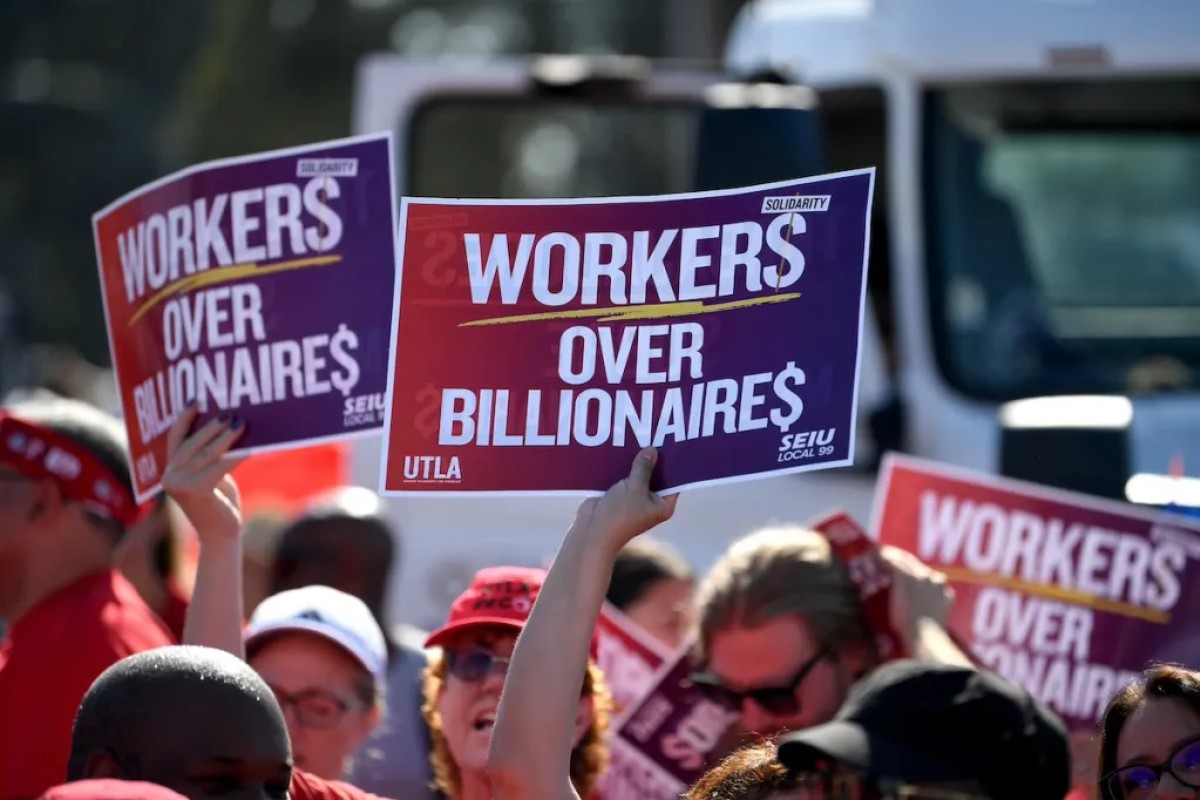
NEW YORK – Wall Street n'a jamais été aussi prospère. Les travailleurs américains, eux, racontent une tout autre histoire.
Les bénéfices des entreprises, la valeur de leurs actifs et leur productivité ont fortement progressé ces dernières décennies, pourtant la plupart des travailleurs ont le sentiment de ne percevoir qu'une infime partie de ces gains. Ce fossé est souvent perçu comme un problème de politique intérieure. De plus en plus, il s'agit d'un problème international.
Si le pouvoir d'achat des ménages américains s'affaiblit, les économies asiatiques dépendantes des exportations pourraient constater que le consommateur sur lequel elles comptent depuis des générations ne peut plus jouer le même rôle.
Les causes sont multiples, mais le déplacement, sur plusieurs décennies, des priorités du PIB du travail vers le capital est particulièrement frappant. Au deuxième trimestre 2026, la part du travail dans le revenu national est tombée à 52,8 %, contre 65,5 % en 1947. Cette tendance s'est accélérée dans les années 1980, marquées par la politique économique de Reagan, et s'est poursuivie malgré la forte baisse des élections de mi-mandat.
La large victoire des démocrates sur les républicains de Donald Trump le 3 novembre semblait marquer un tournant. Or, en dix jours, il est devenu évident que le soutien inconditionnel de Trump aux géants de la tech qui présentaient l'IA comme une utopie économique en temps réel s'est retourné contre lui.
Cette attitude s'est avérée totalement insensible, alors que les Américains se retournent contre les centres de données qui font grimper les factures d'électricité et d'eau afin de pouvoir entraîner des modèles d'IA à éliminer des secteurs entiers, tandis que la guerre contre l'Iran fait exploser les prix du pétrole et des denrées alimentaires.
Parmi les principaux dirigeants mondiaux, Trump a été le plus fervent défenseur d'une intelligence artificielle non réglementée . Force est de constater qu'une expérience digne du Far West de la Silicon Valley n'a pas la cote. De même, la classe ouvrière ne croit pas aux discours du milliardaire Elon Musk sur une future « ère d'abondance » inondée de généreux programmes de revenu universel.
Rares sont ceux, dans l'univers MAGA, qui ont remarqué que les idées de Musk se rapprochent davantage de celles de Karl Marx que d'Adam Smith. Plutôt que de croire au discours de la Maison-Blanche sur le « socialisme radical » des démocrates, les électeurs américains ont exprimé un vote fort contre l'IA, la guerre, l'inflation et les oligarques de la tech.
La dernière enquête de la Réserve fédérale sur les finances des consommateurs révèle que les inégalités de richesse aux États-Unis restent importantes. Malgré une hausse de 2 % du patrimoine médian ces trois dernières années, les 10 % les plus riches possèdent en moyenne plus de 50 fois plus de richesse que les 20 % les plus pauvres.
Le sentiment qui sous-tendait ces élections se préparait depuis des années, mais il a été accéléré de façon spectaculaire sous l'ère Trump 2.0 à partir de janvier 2025, ainsi que sous l'ère Trump 1.0 de 2017 à 2021.
La politique économique de Trump reprend en grande partie la stratégie de Ronald Reagan fondée sur l'« économie de l'offre », avec une forte dose de ferveur anti-immigration sans précédent dans l'Amérique contemporaine. La vision de Reagan a lamentablement échoué : les travailleurs qui tiraient autrefois les deux tiers de leurs revenus du secteur non agricole n'en perçoivent plus que la moitié.
Il y a ensuite l'écart entre productivité et rémunération. L'Economic Policy Institute (EPI), basé à Washington, constate que le salaire moyen des travailleurs a augmenté d'environ 33 % entre 1979 et 2025, alors même que la productivité nette a progressé d'environ 90,2 %. Les travailleurs à bas salaires ont considérablement perdu du terrain en 2025, en raison de l'aggravation des difficultés d'accès au logement, du ralentissement de la croissance salariale et de l'inflation alimentée par les droits de douane .
« Nos estimations attribuent cette hausse aux droits de douane », a déclaré Mary Amiti, économiste à la Réserve fédérale de New York. Dès février 2026, avant même le début de la guerre en Iran, « les droits de douane avaient contribué à hauteur de 2,9 points de pourcentage à l’inflation des prix des biens, et sans eux, ces prix auraient légèrement baissé ».
Francis Genéreux, économiste au Mouvement Desjardins, a déclaré que « pour de nombreux électeurs, l’économie est désormais synonyme d’inflation, car la hausse des prix l’emporte sur les rapports sur l’emploi, l’accessibilité au logement et la performance du marché boursier ».
L'écart entre riches et pauvres aux États-Unis se creuse depuis des décennies, mais 2025 a marqué une accélération de ce phénomène.
« Depuis l’entrée en fonction de Trump, les ultra-riches — les 0,1 % les plus riches — ont vu leur patrimoine par ménage augmenter de plus de 8 000 fois par rapport à celui des ménages appartenant à la moitié inférieure de la distribution des richesses », a déclaré Cristina Tello-Trillo, économiste en chef du groupe de réflexion Center for American Progress, basé à Washington.
Pour illustrer l'ampleur des inégalités de richesse aux États-Unis, Tello-Trillo a indiqué que les dix Américains les plus fortunés ont vu leur patrimoine réel augmenter de 259 milliards de dollars au cours de la même période, selon l'indice Bloomberg des milliardaires. Cela représente environ 26 milliards de dollars par personne, soit 22 millions de fois plus que les 1 200 dollars par ménage appartenant à la moitié la plus pauvre de la population.
Durant trois trimestres consécutifs en 2025, la part de la richesse totale détenue par les 0,1 % les plus riches et les 1 % les plus riches a atteint des niveaux records depuis que la Fed a commencé à suivre ces données en 1989. Depuis le quatrième trimestre 2024, la part des 1 % les plus riches est passée de 31 % à 31,6 %, tandis que celle de la moitié la plus pauvre est restée stable à 2,5 %.
« Cet écart », a expliqué Tello-Trillo, « s'est creusé en raison de facteurs tels que la flambée des cours boursiers et les modifications de la politique fiscale introduites par la loi Big Beautiful Bill, adoptée par les républicains du Congrès, qui favorise les plus riches, ainsi que le niveau d'endettement toujours élevé des classes moyennes et populaires. »
Son analyse des données de la Réserve fédérale révèle que le patrimoine net des 1 % des ménages les plus riches a augmenté en moyenne de 1,8 million de dollars, celui des 0,1 % les plus riches de 9,6 millions de dollars en moyenne, et celui des 50 % les plus pauvres d'environ 1 200 dollars.
En Europe, les dépenses sociales et les transferts représentent désormais plus de 40 % des dépenses publiques. L' Union européenne consacre 19,6 % de son produit intérieur brut à la protection sociale. Autrement dit, deux euros sur cinq des dépenses publiques de l'UE sont alloués au chômage, aux responsabilités parentales, aux soins de santé, au handicap et au vieillissement de la population. Cette situation semble tout à fait insoutenable.
« Derrière ces chiffres se cachent des changements profonds et durables », explique Elisabeth Krecké, économiste au sein du cabinet de conseil Geopolitical Intelligence Services. « Les systèmes de protection sociale européens ont été conçus pour l’après-guerre, une époque où les sociétés étaient jeunes, les emplois stables et bien rémunérés, et la croissance semblait sans fin. Ce monde n’existe plus. Aujourd’hui, une croissance soutenue paraît hors de portée face à la convergence de plusieurs tendances mondiales. »
En comparaison, de nombreux gouvernements asiatiques disposent de systèmes de protection sociale plus rationnels que ceux des pays occidentaux, et leurs dépenses sont bien moindres. Dans la région Asie-Pacifique, les dépenses sociales publiques représentent en moyenne environ un tiers de la moyenne de l'OCDE. Les écarts sont importants : le Japon affiche le taux le plus élevé, à environ 25 % du PIB, la Chine avoisine les 10 %, et le Bangladesh consacre environ 2 % de son PIB à ces dépenses.
Les gouvernements asiatiques doivent encore bâtir des modèles économiques plus dynamiques, axés sur la demande intérieure. Tel est le plan mis en œuvre depuis la crise financière asiatique de 1997-1998, et des progrès importants ont été accomplis. Toutefois, l'Indonésie, la Corée du Sud, la Thaïlande et des pays allant du Japon à la Chine en passant par le Vietnam restent trop dépendants des exportations vers les consommateurs occidentaux.
Ces dix dernières années, la présidence de Trump a été marquée par une nostalgie de 1985. Ses priorités (droits de douane, baisses d'impôts, déréglementation) sont directement inspirées des gros titres d'il y a quarante ans. De même, son obsession pour un dollar faible, née des accords du Plaza , signés à l'hôtel Plaza de New York, dont Trump fut jadis propriétaire, est une réminiscence de l'époque.
Là, les États-Unis ont écrasé le Japon, alors leur principal rival, et les élites européennes (selon la vision du monde de Trump) pour affaiblir le dollar et renforcer le yen, obtenant ainsi les avantages à somme nulle que Trump estime devoir lui revenir de droit.
Dans les années 80, le Japon était la cible de la colère de Trump. À l'époque, le magnat de l'immobilier new-yorkais ne manquait jamais une occasion de s'en prendre à Tokyo, accusant le Japon d'avoir « systématiquement saigné l'Amérique à blanc ! Ils ont commis un meurtre en toute impunité. Ils ont fini par gagner la guerre. » Hollywood a alimenté cette polémique avec des films anti-japonais comme « Gung Ho », une comédie avec Michael Keaton racontant le choc des cultures entre les employés de grandes entreprises japonaises et les ouvriers de l'automobile de Detroit.
Désormais, la cible est la Chine , que Trump a accusée d’« exploiter » les travailleurs américains, et l’idée d’un « accord de Mar-a-Lago » inquiète Pékin. Le secrétaire au Trésor, Scott Bessent, se concentre quant à lui presque exclusivement sur le yen, dont la devise se négocie à des niveaux proches de ses plus bas de 1985.
Le Japon est le principal détenteur étranger de bons du Trésor américain, avec 1 100 milliards de dollars, et Bessent craint manifestement l'impact qu'aurait sur les marchés mondiaux l'annonce de la vente massive de ces titres par le Japon. Lorsque le Trésor américain a lancé, fin juillet, des interventions conjointes avec Tokyo pour stabiliser le yen, l'équipe de Bessent a financé ces opérations en vendant des euros, et non des dollars.
Le problème avec un dirigeant américain dont la tête est restée bloquée en 1985, outre l'évidence même, c'est que le programme « Made in China 2025 » bouleverse actuellement l'économie mondiale, tandis que la Chine investit là où elle pense que le monde sera en 2035.
Il en va de même pour les pays du Sud qui tracent de plus en plus leur propre voie, une voie qui prend à peine en compte la place que pourraient occuper les États-Unis dans une décennie. Parallèlement, les entreprises mondiales ont passé la dernière décennie à réorganiser leurs chaînes d'approvisionnement autour de groupes de pays partageant des valeurs ou des priorités sécuritaires similaires.
Maintenant que Trump semble avoir délaissé les droits de douane pour se concentrer sur les avions Boeing et les semi-conducteurs américains, on espère que son offensive contre les entreprises chinoises s'essouffle. Cependant, la réorganisation du commerce mondial, comme le montrent les données de la Fed, laisse penser que son administration s'attaque au mauvais adversaire économique avec ses droits de douane.
Cela se vérifie d'autant plus que des alliés traditionnels des États-Unis, comme l'Union européenne, se tournent vers l'Asie, là où se situe la véritable croissance future. La Chine, quant à elle, renforce sa présence dans les pays du Sud et en Europe.
Malheureusement, le prédécesseur de Trump, Joe Biden, a largement maintenu les droits de douane imposés aux produits chinois pour la période 2017-2021, alors même que ces taxes n'ont eu aucun impact sur la dynamique des échanges commerciaux sino-américains. L'économie de Xi a su habilement contourner la guerre commerciale, laissant aux alliés des États-Unis, le Japon et la Corée du Sud, le soin de supporter la majeure partie des dommages collatéraux.
La tentative de Biden de surpasser Trump s'est retournée contre lui : hausse des prix pour les ménages américains, pression accrue sur les chaînes d'approvisionnement mondiales et représailles assurées du Parti communiste de Xi. Le message était clair : l'Amérique est à court d'idées novatrices pour renforcer sa compétitivité mondiale.
Certes, Biden a cherché à renforcer l'économie nationale. Là où Trump, lors de sa première campagne, avait tenté de freiner l'économie chinoise, Biden a promulgué la loi CHIPS et la loi sur la science en 2022, déployant 300 milliards de dollars pour consolider la recherche et le développement nationaux, et a pris d'autres mesures pour stimuler l'innovation et la productivité.
Cela a marqué une rupture radicale avec l'ère Trump, dont la mesure phare était une réduction d'impôts de 1 700 milliards de dollars qui n'a en rien contribué à dynamiser l'économie américaine ni à accroître les capacités de production nationale. Si cette réforme fiscale avait stimulé l'innovation et la productivité, l'inflation américaine n'aurait peut-être pas augmenté de 3,7 % en glissement annuel en septembre.
Pour l'Asie, la leçon n'est pas de savoir qui remportera le prochain débat à Washington. Elle réside plutôt dans le fait que le consommateur américain, longtemps le client le plus fiable de la région, est aujourd'hui mis à rude épreuve par l'inflation, la stagnation des salaires et un creusement des inégalités. Qu'il s'agisse du Japon de 1985 ou de la Chine d'aujourd'hui, les politiques conçues pour une époque révolue ne permettront pas de restaurer le pouvoir d'achat de ce consommateur.
Les exportateurs asiatiques peuvent continuer d'attendre un plan de sauvetage, ou bien ils peuvent enfin créer la demande intérieure qu'ils promettent depuis 1997. En 2027, le coût du retard sera élevé.
Suivez William Pesek sur X à @WilliamPesek