Histoire et société > Textes fondamentaux
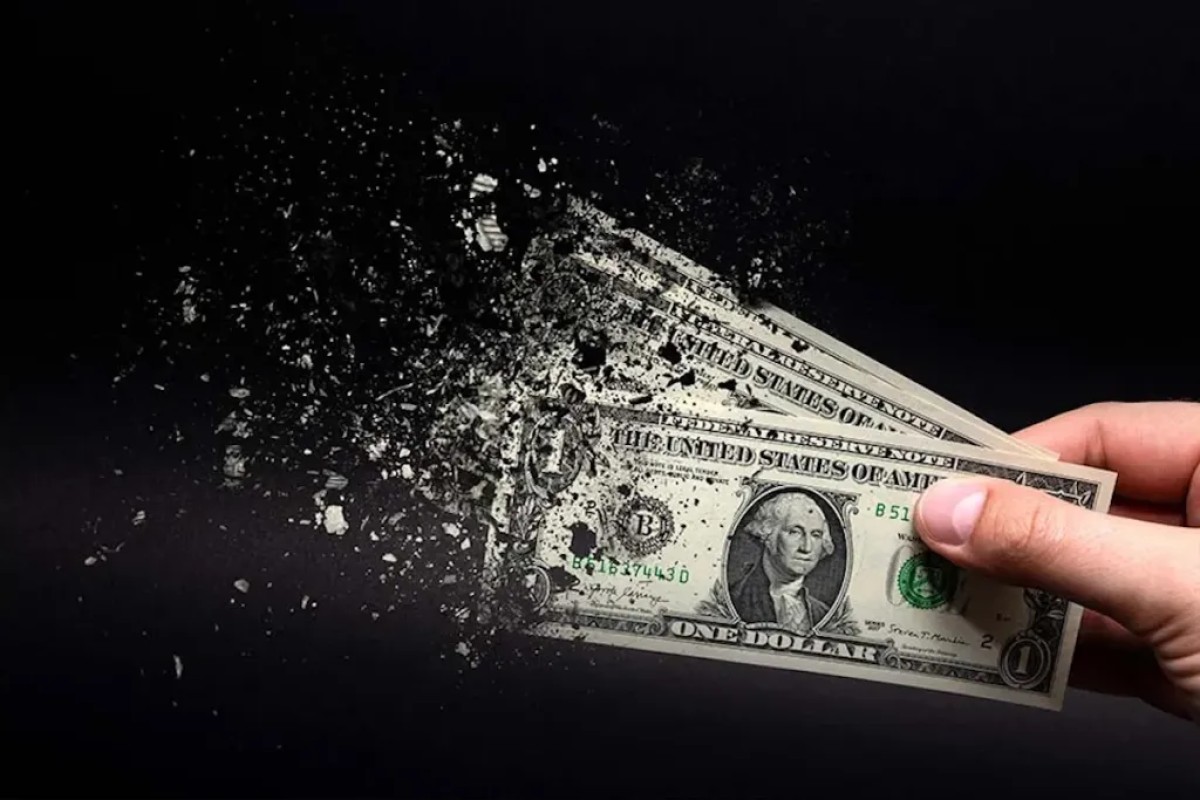
La baisse du dollar est sur le point de s'accélérer, sous l'impulsion de l'Asie.
Il s'agit comme le montre l'article d'une tendance lourde depuis plus de 25 ans et c'est pourquoi il est difficile voire impossible de l'inverser et il fait partie de notre diagnostic sur le zugzwang et Trump syndic de faillite qui par parenthèse s'est( débrouillé d'ajouter au paquet initia une crise énergétique déjà tendancielle avec le conflit ukrainien qui avait joué un rôle "monétaire" : Lorsque les gouvernements occidentaux ont gelé les réserves de la banque centrale russe en 2022, tous les ministères des Finances du monde en ont tiré une conclusion évidente : la sécurité des réserves détenues en dollars dépend entièrement des relations d’un pays avec Washington. Le phénomène est en train de se doubler d'une crise sur l'IA et les spéculations boursières. La situation est telle que la Chine est effectivement le facteur de stabilisation mais aussi qui accroit de ce fait sa puissance dans sa capacité à retenir l'effondrement apocalyptique et imposer un atterrissement en douceur, un facteur de paix. Il y en a d'autres "structurels" et aujourd'hui 11 novembre nous les explorons.
Publié par Danielle Bleitrach
le
Source : asiatimes.com
À Washington, on a passé la semaine dernière à débattre des conséquences de la victoire écrasante des démocrates au Congrès pour les deux prochaines années. Mais rares sont ceux qui se sont penchés sur son impact sur le dollar.
Les démocrates ont pris la majorité au Sénat et à la Chambre des représentants, ce qui risque de paralyser l'administration pour le reste du mandat du président Trump. Suite à cette annonce, l'indice du dollar a chuté à son plus bas niveau depuis plus d'un mois.
Mais pour l'avenir à long terme du dollar, ce résultat importe peu. Le monde réduit discrètement sa dépendance à l'égard du dollar depuis un quart de siècle, et rien de ce qui a été décidé dans les urnes la semaine dernière ne pourra l'arrêter.
Quel que soit le parti qui contrôle le Congrès, la dédollarisation a encore un long chemin à parcourir, et l'Asie est un moteur important de cette tendance.
Au tournant du siècle, le dollar représentait environ 71 % des réserves mondiales. Fin juin de cette année, sa part était tombée à 56,70 %. Ce sont les investisseurs les plus prudents de la planète, et ils évoluent de façon constante dans la même direction depuis 25 ans.
Il ne s'agit pas simplement de se débarrasser de dollars. Au deuxième trimestre, les avoirs en dollars des banques centrales sont restés quasiment inchangés, tandis que l'euro a enregistré la plus forte hausse, tant en termes d'avoirs que de part de marché, principalement grâce à des achats actifs.
Les capitaux déjà investis restent en place, mais les nouveaux capitaux ont tendance à aller ailleurs. Une diversification aussi progressive fait rarement la une des journaux, ce qui explique précisément pourquoi il sera si difficile de l'inverser.
La politique a donné une nouvelle impulsion à cette tendance. Lorsque les gouvernements occidentaux ont gelé les réserves de la banque centrale russe en 2022, tous les ministères des Finances du monde en ont tiré une conclusion évidente : la sécurité des réserves détenues en dollars dépend entièrement des relations d’un pays avec Washington.
Quoi que l'on pense de cette décision, elle figure désormais dans l'évaluation des risques de chaque gestionnaire de réserve, et elle ne sera pas modifiée.
La politique commerciale américaine, quant à elle, ne cesse de confirmer ce point. Deux jours après les élections de mi-mandat, le président a averti que les entreprises étrangères ne construisant pas d'usines aux États-Unis pourraient se voir imposer des droits de douane allant jusqu'à 300 %.
Il est parfaitement logique que, lorsque l'accès au plus grand marché de consommation du monde peut être élargi ou restreint par décret, les gouvernements limitent naturellement la part de leur richesse nationale qui dépend de la bonne volonté du pays qui imprime la monnaie de réserve.
Par ailleurs, il est indéniable que la situation financière des États-Unis accentue la pression, la dette nationale avoisinant désormais les 40 000 milliards de dollars.
Les États-Unis affichent des déficits importants, même en période de prospérité, et dépendent des acheteurs étrangers pour les financer. Détenir des bons du Trésor américain revient à prêter à un emprunteur dont la dette ne cesse de croître et dont les conflits budgétaires ont paralysé l'État à plusieurs reprises. Si les bons du Trésor restent des placements sûrs, il devient de plus en plus difficile de justifier une détention trop importante.
Il y a ensuite le déplacement du poids économique. L'économie mondiale se déplace vers l'Est depuis des décennies, et une part croissante des échanges commerciaux asiatiques se fait désormais au sein même de l'Asie. Deux économies asiatiques commerçant entre elles ont de moins en moins intérêt à faire transiter toutes leurs factures par la devise d'un pays tiers, avec tous les coûts et les risques politiques que cela implique.
Comme toujours, la technologie accélère tout cela. Pendant des générations, la force du dollar a reposé en partie sur l'infrastructure de paiement qui s'était développée autour de lui. Mais une infrastructure concurrente se met en place au vu et au su de tous.
Lors du sommet des BRICS à New Delhi en septembre, les dirigeants ont mandaté un groupe de travail sur les paiements afin d'interconnecter les systèmes de paiement et de messagerie pour les échanges commerciaux réglés en monnaies locales. L'Inde encourage ses membres à généraliser l'utilisation des monnaies numériques de banque centrale pour les paiements transfrontaliers.
Certes, personne ne cherche ouvertement à lancer une monnaie concurrente. L'Inde a confirmé qu'aucune proposition de monnaie commune aux BRICS n'était à l'étude, et ce bloc émergent s'en porte mieux. Une monnaie partagée exigerait entre ces gouvernements un niveau de confiance qui fait actuellement défaut.
L'or a été l'autre grand gagnant. En 2025, il a dépassé les bons du Trésor américain en termes de part des réserves officielles, principalement grâce à la hausse des prix. Il ne présente aucun risque de contrepartie, n'est soumis à aucune autorité gouvernementale et un monde plus divisé valorise ces deux aspects.
Il est néanmoins prématuré de parler de la disparition du dollar. En avril 2025, le dollar était la devise dominante dans 89 % des transactions de change, tandis que le renminbi ne représentait que 1,95 % des réserves mondiales à la fin de l'année dernière. On peut donc s'attendre à un déclin progressif, mais loin d'être linéaire.
En période de crise, l'argent se tourne toujours en premier vers le dollar. La hausse des taux d'intérêt américains peut soutenir la devise pendant des mois, et les marchés anticipent une probabilité d'environ 85 % d'une hausse des taux de la Réserve fédérale le mois prochain.
D'autres hausses du dollar de ce type sont probables, mais aucune ne modifie la tendance générale. Toute personne possédant des actifs, des revenus ou des dépenses futures libellés dans plusieurs devises doit s'attendre à des fluctuations monétaires plus importantes et moins prévisibles à mesure que le système évolue d'une monnaie dominante vers un système multipolaire.
L’exposition aux devises, l’or et les actifs réels ont tous un poids plus important dans la planification à long terme qu’il y a dix ans.
Tous les facteurs à l'origine de ce changement convergent. Les sanctions ont appris aux gouvernements que leurs réserves de dollars peuvent être gelées, les droits de douane leur rappellent sans cesse que l'accès aux États-Unis peut être rationné et la dette de Washington ne cesse de croître, quel que soit le parti au pouvoir au Congrès.
Parallèlement, les échanges commerciaux en Asie restent de plus en plus confinés au continent, les mécanismes de paiement nécessaires à leur règlement se mettent en place et les banques centrales continuent d'acheter de l'or. Chaque étape facilite la suivante.
Le déclin du dollar est déjà manifeste, mais les nouveaux systèmes de paiement commencent à peine à gérer des volumes d'échanges significatifs. Dès lors, ce changement devrait s'accélérer, et l'on peut raisonnablement supposer que les ministères des Finances asiatiques s'y préparent.
Nigel Green est le fondateur et PDG du groupe de Vere.