Histoire et société > Civilisation
guerre énergétique: les perplexités européennes... des politiques économiques fortement idéologisées...
Une récente étude du Centre for Research on Energy and Clean Air (CREA), un cercle de réflexion finlandais, révèle que la France fait partie des pays qui ont été le plus touchés par le choc des prix lié à la fermeture de cette voie stratégique qu'est Ormuz, et voici qu'au nom de ses liens avec les saoudiens (qui eux bizarrement ne provoquent pas la moindre indignation de nos féministes si prompts à soutenir tout ce qui peut nuire aux Iraniens ou aux bonne oeuvres de la CIA) remet ça du côté du canal de Suez. C'est extraordinaire à quel point la France et la Grande Bretagne (hors UE) nous la rejouent expédition de Suez en 1956. Macron lui est en plein délire parce qu'il prétend à la fois utiliser notre porte avion, notre dissuasion nucléaire pour ce remake inquiétant et dans le même temps les offrir à une UE en pleine incertitude pour s'assurer le leadership de la dite UE, pourquoi pas sa présidence ? Le tout derrière Zelenski dans un état lui-même sur siège ejectable et réclamant des subsides pour l'escalade, toutes choses dans lesquelles plus personne ne le prend au sérieux, lui et Barrot qui a atteint les limites de l'irréalité qui devient un cauchemar pour le peuple français.
Publié par Danielle Bleitrach
le
Source : kissinger.hu

19/05/2026
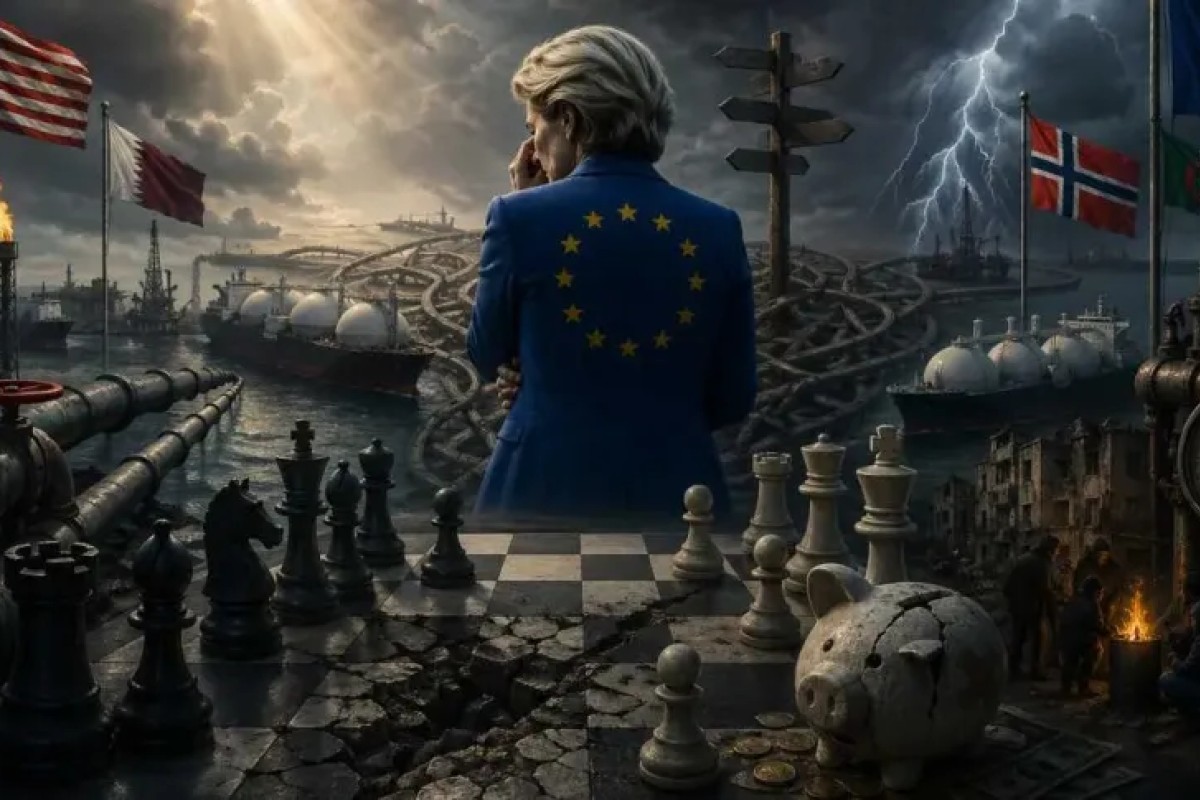
L'Union européenne souhaite mettre fin une fois pour toutes à l'ère des sources d'énergie russes, mais elle ne se débarrasse pas de sa dépendance, elle ne fait que la restructurer. Le prix de cette séparation est un système énergétique plus complexe et imprévisible, où se conjuguent les risques géopolitiques, commerciaux et liés à la cohésion interne.
La symbiose fondée sur les énergies fossiles entre l'Union européenne et la Russie prendra fin sous toutes ses formes lorsque l'interdiction des importations de gaz russe (et de pétrole à partir de la fin de l'année) entrera en vigueur en 2027 dans le cadre du programme REPowerEU. Les importations de gaz liquéfié seront interdites dès le début de l'année prochaine, tandis que les livraisons par gazoduc devront être progressivement supprimées d'ici l'automne au plus tard. Ainsi formulée, cette règle ne s'apparente plus à une sanction, mais plutôt à une rupture structurelle et à la fin d'une ère – si toutefois elle peut être mise en œuvre.
On ne peut pas dire que le processus n'ait pas été amorcé à temps. La dépendance de la Russie au gaz, qui s'élevait à 45 % avant 2022, a diminué à 13 % en 2025, tandis que la rupture avec le pétrole est devenue quasi totale. La nouveauté réside en réalité dans la réinterprétation sous-jacente : depuis le début de la guerre en Ukraine, l'énergie est devenue un enjeu de sécurité plutôt qu'un enjeu économique, rompant radicalement avec les fondements de la mondialisation, tels que des projets comme Nord Stream, construits précisément sur l'effet stabilisateur de l'interdépendance. L'idée fondamentale qui avait prévalu pendant des décennies, selon laquelle l'intégration économique réduit les risques de conflit, s'est effondrée en 2022, et le coup de grâce a été porté par la déconnexion énergétique totale. Pour renaître presque aussitôt sous une autre forme.
La dépendance ne disparaît pas, elle se transforme.
En réalité, l'Union européenne ne fait que réorganiser sa dépendance énergétique, sans l'éliminer ; il est donc problématique de parler de diversification dans cette perspective. Certes, dans le modèle précédent, la dépendance était concentrée, reposant pratiquement sur un seul acteur dominant, la Russie, ce qui était prévisible, mais impliquait une vulnérabilité accrue pour l'UE, qui poursuit une politique économique à forte connotation idéologique. Le système qui se met en place actuellement, en revanche, s'appuie sur de multiples sources, mais celles-ci sont très fragmentées géographiquement, politiquement, en termes de marché et de planification, ce qui crée un réseau de dépendance différent et diffus.
Le nouveau modèle repose sur trois piliers principaux : les États-Unis, qui sont désormais devenus un acteur majeur des importations européennes de GNL et proposent une alternative plus coûteuse, mais stable à court terme. Le danger réside toutefois dans le fait que cette relation n’est pas uniquement fondée sur le marché, mais surtout sur des considérations politiques.
L’évolution de la politique d’exportation américaine et des relations transatlantiques pourrait avoir un impact direct sur les approvisionnements européens.
Tandis que le poids croissant du GNL américain crée une nouvelle forme de dépendance pour l'UE, la Norvège constitue le deuxième pilier. Fournisseur stable et fiable, ses capacités étant toutefois limitées, elle ne peut se substituer entièrement aux importations russes. La troisième orientation consiste à s'ouvrir à des régions géopolitiquement instables, principalement le Moyen-Orient, l'Afrique du Nord et potentiellement l'Asie centrale. Si cette diversification semble à première vue réduire les risques, elle engendre en réalité de nouvelles vulnérabilités, ces régions étant les plus fréquemment touchées par les conflits et leurs chaînes d'approvisionnement étant, de ce fait, plus sensibles aux chocs géopolitiques.
Cette vulnérabilité est illustrée par le conflit avec l'Iran et les tensions autour du détroit d'Ormuz, l'une des voies de transport d'énergie les plus importantes au monde. L'interruption temporaire des transferts qataris a clairement démontré que même des partenaires de confiance peuvent se retrouver impuissants face à l'escalade des conflits régionaux.
Parallèlement, et du fait de tout cela, la cohésion au sein de l'Union européenne est mise à rude épreuve. Bien que la décision ait été formellement unifiée, des lignes de fracture persistent en raison des structures énergétiques et des expositions différentes des États membres. Dans le cas de la Hongrie et de la Slovaquie en particulier, il est (était) clair que la politique énergétique n'est pas une question purement économique, mais une question de souveraineté. Cela pourrait facilement devenir une source de conflit politique au sein de l'UE, indépendamment des gouvernements, et les tensions pourraient s'intensifier lors de la mise en œuvre, surtout si les coûts de la transition augmentent drastiquement en raison de changements géopolitiques ou de perturbations de l'approvisionnement. Reconfigurer le système de dépendance semble rationnel, mais cela pourrait aussi créer de nouveaux problèmes encore plus difficiles à gérer que le système russe. En clair : l'Europe passe d'un système prévisiblement dangereux à un système imprévisiblement risqué.

Monde des Ombres
La rupture définitive avec les sources d'énergie russes exige une logique de marché radicalement nouvelle. Les contrats à long terme seront remplacés par un système dominé par la concurrence mondiale et les prix au comptant , où l'Europe sera en concurrence directe avec la demande asiatique. L'UE perdra ainsi une part importante de sa stabilité des prix et entrera sur un marché où le prix à payer sera déterminant. Ce changement affectera particulièrement l'industrie. Les secteurs énergivores seront soudainement confrontés à un environnement de coûts imprévisible, ce qui pourrait engendrer un problème de compétitivité et conduire à une délocalisation de la production. Le plus grand danger de la désindustrialisation réside dans le fait que les entreprises, pour des raisons d'efficacité, délocaliseront leur production vers des régions où l'énergie est moins chère. Ce phénomène touchera particulièrement les économies les plus petites et les moins diversifiées, et creusera les inégalités au sein de l'UE. Les conséquences politiques de tels processus sont inévitables : une résistance croissante à la politique énergétique commune et à l'intégration en général.
De plus, le remplacement du gaz russe exige une transformation complète des infrastructures : terminaux méthaniers, installations de stockage, réseaux et interconnexions sont nécessaires. Or, le calendrier des investissements crée une situation paradoxale au regard des objectifs de la politique climatique. Si l’on construit trop de capacités de GNL, la consommation de gaz naturel risque de se maintenir à un niveau incompatible avec la décarbonation. À l’inverse, si l’on n’en construit pas assez, l’UE s’expose à des chocs d’approvisionnement durant la période de transition. Autrement dit, un problème classique d’actifs échoués se pose déjà, auquel l’UE ne semble pas, pour l’instant, en mesure d’apporter une réponse satisfaisante.
Un autre symptôme de tension économique sera l'inflation.
La hausse des prix de l'énergie aura des répercussions directes et indirectes sur l'économie, entraînant une augmentation des prix à la consommation et des coûts de production. Cette situation sera particulièrement délicate pour la Banque centrale européenne, qui s'efforce de maîtriser l'inflation tout en évitant une récession . Par ailleurs, les pressions s'exerceront au niveau que les gouvernements souhaitent le moins éviter : la hausse des coûts du chauffage et de l'électricité pénalisera de manière disproportionnée les ménages à faibles revenus, engendrant des tensions sociales et politiques.
Les disparités d'infrastructures au sein de l'UE aggravent la situation. L'Europe occidentale et septentrionale bénéficie d'un meilleur accès aux terminaux GNL et aux itinéraires alternatifs, tandis que le système de l'Europe centrale et orientale est beaucoup plus rigide. Malgré des progrès significatifs ces vingt dernières années, la connectivité reste incomplète , ce qui pourrait avoir des conséquences catastrophiques en cas de crise. Enfin, le facteur temps est crucial. Le développement des infrastructures, l'obtention des permis et le déploiement des énergies renouvelables sont des processus longs, et le contexte géopolitique actuel ne laisse aucune marge de manœuvre. Si ces processus commencent à s'enliser, l'UE pourrait se retrouver dans une situation où le marché tente de pallier la pénurie uniquement par des solutions à court terme, ce qui, dans la quasi-totalité des cas, entraîne une flambée des prix.
L'Europe sous pression
Si un désengagement complet offre la possibilité d'un renforcement structurel, une interdiction n'est que la première étape, et la plus facile. La résilience, dans ce contexte, ne signifie pas que l'UE évite les chocs (ce qui est impossible), mais plutôt sa capacité d'adaptation. Dans le meilleur des cas (qui ne relève pas d'une solution improvisée et d'une gestion de crise), l'UE peut instaurer un nouvel équilibre de dépendance , en s'appuyant sur de multiples exportateurs et fournisseurs sans permettre à aucun d'entre eux de devenir dominant. Ce serait idéal du point de vue de l'approvisionnement, mais le chaos au Moyen-Orient illustre clairement la fragilité de leurs liens : outre la destruction des infrastructures physiques, l'effondrement des voies de transport est devenu une réalité matérielle tangible et grave.
Ce modèle sera caractérisé par des prix de l'énergie élevés et constamment fluctuants.
Ce qui pourrait accélérer l'exode des investissements et de la production, notamment dans les pays à revenu intermédiaire de l'Europe, et par conséquent le processus de désindustrialisation. Bien entendu, la question se pose de savoir si les dirigeants des États membres feront preuve de suffisamment de souplesse et de pragmatisme pour autoriser à nouveau l'importation de vecteurs énergétiques russes (principalement du GNL) lors d'une nouvelle crise d'approvisionnement. D'un point de vue économique, ce serait une décision judicieuse, mais elle anéantirait d'un seul coup la politique de sanctions mise en place ces dernières années, révélerait la plus grande vulnérabilité de l'UE, et Moscou s'empresserait de préparer son « grand retour », quitte à recourir à des concessions politiques quasi-extorquées.
Une rupture complète et définitive avec les sources d'énergie russes constituerait une rupture géopolitique qui engendrerait naturellement de nouvelles dépendances, de nouveaux risques et, par conséquent, de nouvelles tensions qui fragiliseraient davantage la cohésion interne. Lorsque l'UE fermera définitivement ses portes après l'expulsion de Moscou et entrera dans l'espace du marché mondial, complexe et instable, elle n'aura qu'une seule chance de survivre : celle de surmonter les chocs du chaos et d'en renforcer la résilience. Or, en 2026, rien n'indique que ce soit le cas.
***
En rapport:

Le GNL américain pourrait être une arme importante entre les mains de Trump.
L'industrie américaine du GNL a connu un essor considérable ces dix dernières années, les États-Unis devenant le premier fournisseur mondial. La politique énergétique de Donald Trump pourrait encore renforcer ce secteur, donnant à Washington une position lui permettant d'imposer plus facilement sa volonté aux pays qui en dépendent pour leur approvisionnement énergétique.
Catégorie : Économie mondialeÉtiquetteVue d'ensemble,analyse,marché de l'énergie,commerce européen de l'énergie,Guerre iranienne,Kissinger,GNL,Exportations de gaz russe,exportations de pétrole russe.